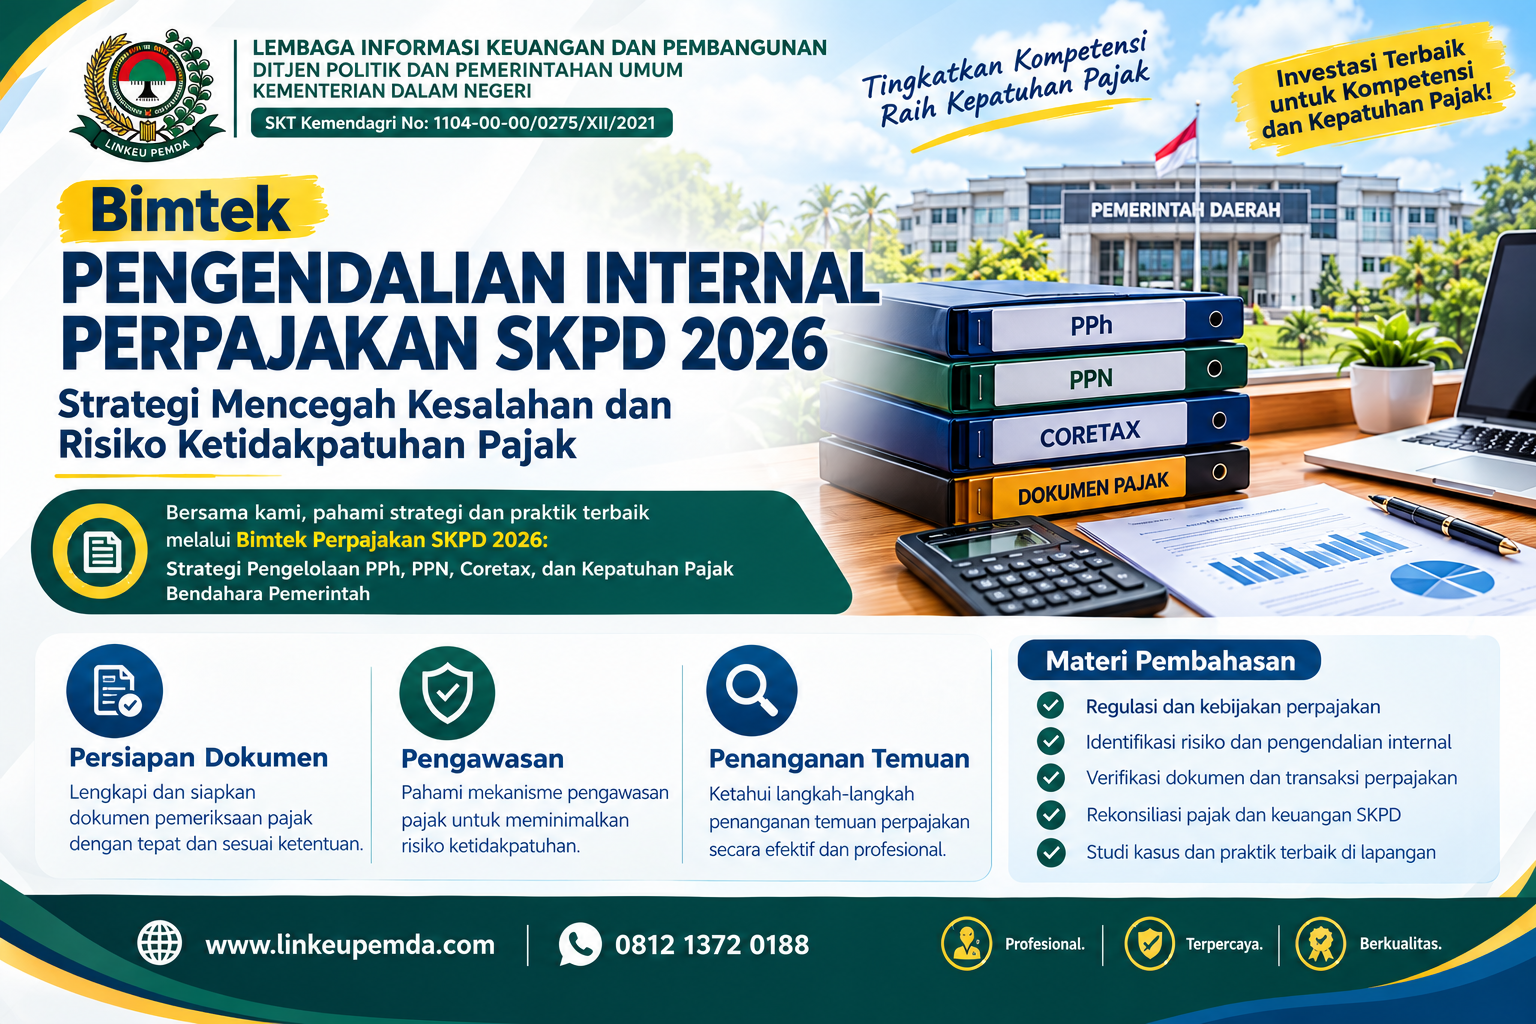
Bimbingan Teknis Pengendalian Internal Perpajakan SKPD 2026: Strategi Mencegah Kesalahan dan Risiko Ketidakpatuhan Pajak

Pengelolaan perpajakan pada Satuan Kerja Perangkat Daerah (SKPD) merupakan bagian penting dari tata kelola keuangan pemerintah daerah. Setiap transaksi belanja yang dilakukan oleh instansi pemerintah perlu ditelaah dari sisi kewajiban perpajakannya, mulai dari identifikasi jenis pajak, perhitungan, pemotongan atau pemungutan, penyetoran, hingga pelaporan dan pengarsipan dokumen pendukung.
Dalam praktiknya, pengelolaan pajak tidak selalu berjalan tanpa hambatan. Kesalahan menentukan objek pajak, ketidaktepatan tarif, keterlambatan penyetoran, ketidaksesuaian bukti potong, serta perbedaan data antara dokumen transaksi dan pelaporan pajak dapat menimbulkan risiko administrasi maupun ketidakpatuhan. Permasalahan tersebut dapat semakin kompleks apabila prosedur kerja belum terdokumentasi dengan baik atau pengawasan internal belum dilaksanakan secara konsisten.
Oleh karena itu, pengendalian internal perpajakan perlu menjadi bagian dari sistem pengelolaan keuangan SKPD. Pengendalian ini bukan sekadar kegiatan pemeriksaan dokumen setelah transaksi selesai, melainkan rangkaian prosedur yang dirancang untuk mencegah kesalahan sejak awal, mendeteksi ketidaksesuaian, dan memastikan bahwa kewajiban perpajakan dilaksanakan sesuai ketentuan yang berlaku.
Melalui Bimbingan Teknis Pengendalian Internal Perpajakan SKPD 2026, aparatur pemerintah daerah dapat meningkatkan pemahaman mengenai identifikasi risiko, penyusunan prosedur pengendalian, pemanfaatan data perpajakan, serta koordinasi antara bendahara, pengelola keuangan, pejabat pengadaan, dan unit pengawasan internal.
Program ini juga berkaitan dengan penguatan kompetensi perpajakan secara menyeluruh melalui artikel utama Bimtek Perpajakan SKPD 2026: Strategi Pengelolaan PPh, PPN, Coretax, dan Kepatuhan Pajak Bendahara Pemerintah, yang membahas pengelolaan pajak pemerintah daerah secara lebih luas.
Pentingnya Pengendalian Internal Perpajakan bagi SKPD
Pengendalian internal perpajakan merupakan serangkaian kebijakan, prosedur, dan aktivitas pengawasan untuk memastikan bahwa kewajiban pajak yang berkaitan dengan transaksi pemerintah dikelola secara benar, tertib, dan dapat dipertanggungjawabkan.
Pengendalian ini perlu diterapkan sejak tahap perencanaan transaksi sampai dengan penyelesaian administrasi perpajakan. Dengan demikian, potensi kesalahan dapat diketahui lebih awal sebelum berkembang menjadi masalah yang lebih besar.
Bagi SKPD, pengendalian internal perpajakan memiliki beberapa tujuan utama:
- Memastikan setiap transaksi telah diidentifikasi kewajiban perpajakannya.
- Mengurangi risiko kesalahan perhitungan, pemotongan, atau pemungutan pajak.
- Mencegah keterlambatan penyetoran dan pelaporan sesuai ketentuan yang berlaku.
- Menjaga kesesuaian antara dokumen transaksi, pencatatan keuangan, dan data perpajakan.
- Memperkuat bukti pertanggungjawaban atas pelaksanaan kewajiban pajak.
- Mempermudah proses reviu, pemeriksaan, rekonsiliasi, dan tindak lanjut temuan.
- Meningkatkan transparansi dan akuntabilitas pengelolaan keuangan daerah.
Pengendalian yang baik juga membantu organisasi membangun kebiasaan kerja yang lebih tertib. Pegawai tidak hanya mengandalkan pengalaman atau ingatan pribadi, tetapi mengikuti prosedur yang telah ditetapkan dan didukung dokumentasi yang memadai.
Dasar Regulasi Pengendalian Internal dan Perpajakan SKPD
Pelaksanaan pengendalian internal perpajakan perlu mengacu pada ketentuan perpajakan nasional serta peraturan mengenai pengelolaan keuangan dan pengendalian intern pemerintah. Regulasi yang digunakan harus disesuaikan dengan jenis transaksi, kedudukan instansi, serta ketentuan terbaru yang berlaku pada saat transaksi dilakukan.
Beberapa rujukan penting yang dapat menjadi bahan pembelajaran antara lain:
| Regulasi atau sumber resmi | Relevansi terhadap pengendalian internal |
|---|---|
| Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan beserta perubahannya | Menjadi dasar umum pelaksanaan hak dan kewajiban perpajakan serta administrasi perpajakan. |
| Undang-Undang Pajak Penghasilan beserta perubahannya | Menjadi dasar untuk memahami kewajiban PPh sesuai jenis transaksi dan penerima penghasilan. |
| Undang-Undang Pajak Pertambahan Nilai beserta perubahannya | Menjadi dasar pengelolaan PPN, termasuk administrasi faktur pajak sesuai ketentuan. |
| PP Nomor 60 Tahun 2008 tentang Sistem Pengendalian Intern Pemerintah | Menjadi rujukan penyelenggaraan sistem pengendalian intern di lingkungan pemerintahan. |
| PP Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah | Menjadi rujukan umum dalam penyelenggaraan pengelolaan keuangan daerah. |
| Peraturan Menteri Dalam Negeri Nomor 77 Tahun 2020 | Menjadi pedoman teknis pengelolaan keuangan daerah. |
| Peraturan dan ketentuan teknis Direktorat Jenderal Pajak | Menjadi rujukan pelaksanaan kewajiban perpajakan, administrasi, dan layanan perpajakan yang relevan. |
Untuk memeriksa ketentuan dan pembaruan yang berlaku, peserta dapat mengakses Direktorat Jenderal Pajak, Jaringan Dokumentasi dan Informasi Hukum Kementerian Keuangan, serta JDIH Kementerian Dalam Negeri.
Penting dipahami bahwa tabel tersebut merupakan daftar rujukan awal, bukan pengganti pemeriksaan terhadap peraturan teknis terbaru. Tarif, batas waktu, mekanisme pemotongan atau pemungutan, serta tata cara pelaporan harus diverifikasi berdasarkan peraturan yang relevan dengan transaksi bersangkutan.
Memahami Risiko Perpajakan dalam Transaksi Pemerintah Daerah
Risiko perpajakan adalah kemungkinan terjadinya kesalahan, kelalaian, atau ketidaksesuaian dalam pemenuhan kewajiban pajak yang dapat menimbulkan konsekuensi administratif, keuangan, atau pertanggungjawaban sesuai ketentuan.
Dalam lingkungan SKPD, risiko tersebut dapat muncul karena kompleksitas transaksi, perubahan peraturan, keterbatasan pemahaman petugas, ketidaklengkapan dokumen, maupun lemahnya koordinasi antarbagian.
Beberapa risiko yang perlu diperhatikan meliputi:
1. Risiko salah menentukan jenis pajak
Setiap transaksi perlu dianalisis berdasarkan karakteristik objek, pihak yang melakukan transaksi, status perpajakan pihak terkait, dan ketentuan yang berlaku. Kesalahan mengidentifikasi jenis pajak dapat berpengaruh terhadap perhitungan dan administrasi berikutnya.
2. Risiko kesalahan perhitungan
Nilai transaksi, dasar pengenaan pajak, tarif, serta perlakuan perpajakan perlu diperiksa secara cermat. Kesalahan memasukkan nominal atau menggunakan ketentuan yang tidak sesuai dapat menyebabkan nilai pajak menjadi tidak tepat.
3. Risiko keterlambatan penyetoran dan pelaporan
Ketidakteraturan jadwal kerja, dokumen yang terlambat diterima, atau kurangnya pemantauan tenggat waktu dapat meningkatkan risiko keterlambatan pelaksanaan kewajiban perpajakan.
4. Risiko dokumen tidak lengkap
Kontrak, kuitansi, faktur pajak, bukti potong, bukti setor, dan dokumen pendukung lain perlu tersedia sesuai kebutuhan transaksi. Dokumen yang tidak lengkap dapat menyulitkan proses verifikasi dan pembuktian.
5. Risiko ketidaksesuaian data
Data pada dokumen pembayaran, catatan keuangan, bukti pemotongan atau pemungutan, dan pelaporan perpajakan perlu direkonsiliasi. Perbedaan data yang tidak dijelaskan dapat menjadi indikator adanya kesalahan administrasi.
6. Risiko ketergantungan pada satu petugas
Apabila seluruh proses hanya dipahami oleh satu pegawai, pergantian personel atau ketidakhadiran petugas dapat menghambat pelaksanaan kewajiban pajak. Dokumentasi prosedur dan pembagian tugas yang jelas menjadi langkah pencegahan penting.
Strategi Membangun Sistem Pengendalian Internal Perpajakan yang Efektif
Pengendalian internal yang efektif tidak cukup dilakukan melalui pemeriksaan pada akhir periode. SKPD perlu membangun prosedur yang terintegrasi dengan proses pengadaan, pembayaran, pencatatan keuangan, dan pelaporan pajak.
Berikut strategi yang dapat diterapkan.
Identifikasi dan Pemetaan Risiko Pajak
Langkah pertama adalah mengenali transaksi yang memiliki potensi risiko perpajakan. Pemetaan dapat dilakukan berdasarkan jenis belanja, nilai transaksi, frekuensi transaksi, pihak penerima pembayaran, dan kompleksitas perlakuan pajaknya.
SKPD dapat menyusun daftar risiko yang memuat:
- Jenis transaksi atau aktivitas yang berisiko.
- Kemungkinan kesalahan yang dapat terjadi.
- Dampak terhadap kepatuhan dan administrasi.
- Tingkat prioritas pengawasan.
- Langkah pengendalian yang diperlukan.
- Petugas yang bertanggung jawab.
- Bukti pelaksanaan pengendalian.
Contohnya, transaksi pengadaan barang perlu ditelaah dari sisi klasifikasi transaksi dan kewajiban perpajakan yang berlaku. Sementara itu, pembayaran jasa perlu dianalisis berdasarkan karakteristik jasa, status penerima penghasilan, serta ketentuan PPh dan PPN yang relevan.
Pemetaan risiko sebaiknya diperbarui ketika terdapat perubahan peraturan, perubahan sistem administrasi, pergantian prosedur, atau temuan berulang dari hasil evaluasi.
Menetapkan Prosedur Operasional yang Jelas
Prosedur operasional standar atau SOP membantu memastikan setiap petugas memahami tahapan pekerjaan, dokumen yang dibutuhkan, waktu pelaksanaan, serta pihak yang berwenang melakukan verifikasi.
SOP pengendalian internal perpajakan setidaknya perlu mengatur:
- Penerimaan dan pemeriksaan dokumen transaksi.
- Identifikasi objek dan kewajiban perpajakan.
- Verifikasi dasar perhitungan dan tarif.
- Pelaksanaan pemotongan atau pemungutan sesuai ketentuan.
- Penyetoran dan pelaporan sesuai tenggat waktu.
- Pengarsipan bukti transaksi dan dokumen pajak.
- Rekonsiliasi data dan penanganan selisih.
- Pelaporan kesalahan serta tindak lanjut perbaikannya.
Prosedur tersebut harus disesuaikan dengan struktur organisasi dan kewenangan masing-masing SKPD. Dengan SOP yang jelas, pelaksanaan pekerjaan menjadi lebih konsisten dan tidak hanya bergantung pada kebiasaan individu.
Menerapkan Pemisahan Tugas dan Verifikasi Berjenjang
Salah satu prinsip penting dalam pengendalian internal adalah mengurangi risiko kesalahan yang tidak terdeteksi dengan membagi tanggung jawab secara proporsional.
Jika kondisi organisasi memungkinkan, pelaksanaan transaksi, perhitungan pajak, persetujuan, penyetoran, dan pemeriksaan dokumen tidak seluruhnya dilakukan oleh satu orang tanpa mekanisme verifikasi.
Pemisahan tugas dapat diterapkan melalui pembagian tanggung jawab antara petugas administrasi, bendahara, pejabat terkait, dan pihak yang melakukan reviu sesuai kewenangan masing-masing.
Apabila keterbatasan personel menyebabkan pemisahan tugas secara penuh sulit dilakukan, SKPD dapat menerapkan pengendalian pengganti, seperti pemeriksaan berkala oleh atasan, daftar periksa wajib, dokumentasi persetujuan, dan reviu independen pada transaksi berisiko tinggi.
Memperkuat Pemeriksaan Dokumen Sebelum Pembayaran
Pemeriksaan dokumen sebelum pembayaran merupakan langkah preventif untuk mengurangi kesalahan sejak awal proses transaksi.
Dokumen yang diperiksa dapat meliputi kontrak atau surat pesanan, dokumen penerimaan barang atau jasa, tagihan, identitas dan informasi perpajakan rekanan, faktur pajak apabila relevan, serta dokumen lain sesuai karakteristik transaksi.
Petugas perlu memastikan bahwa nilai transaksi, identitas pihak terkait, uraian barang atau jasa, dan informasi yang digunakan untuk menentukan perlakuan pajak sudah konsisten.
Pemeriksaan ini bukan berarti seluruh dokumen harus diperlakukan sama. Jenis dan kedalaman verifikasi perlu menyesuaikan sifat transaksi serta ketentuan yang berlaku.
Menyusun Kalender Pajak dan Sistem Pengingat
Kalender pajak membantu SKPD mengawasi jadwal penyetoran, pelaporan, rekonsiliasi, dan penyelesaian administrasi. Kalender perlu mengikuti tenggat waktu yang berlaku untuk setiap jenis kewajiban, bukan hanya menggunakan jadwal umum tanpa verifikasi.
Sistem pengingat dapat dibuat menggunakan aplikasi kalender, lembar pemantauan, atau sistem administrasi internal yang dapat diakses petugas terkait.
Informasi yang sebaiknya dicantumkan meliputi jenis kewajiban, periode pajak, tanggal jatuh tempo, penanggung jawab, status dokumen, status penyetoran, dan status pelaporan.
Pengingat sebaiknya disertai mekanisme eskalasi apabila dokumen belum lengkap atau kewajiban belum diselesaikan mendekati batas waktu.
Melaksanakan Rekonsiliasi Secara Berkala
Rekonsiliasi merupakan proses membandingkan data dari sumber yang berbeda untuk memastikan konsistensi dan mengidentifikasi selisih.
Dalam pengelolaan perpajakan SKPD, rekonsiliasi dapat dilakukan terhadap dokumen transaksi, catatan pembayaran, bukti pemotongan atau pemungutan, bukti penyetoran, dan data pelaporan pajak.
Apabila ditemukan perbedaan, petugas perlu menelusuri penyebabnya, mendokumentasikan hasil pemeriksaan, dan melakukan koreksi sesuai prosedur yang sah.
Untuk memperdalam praktik tersebut, SKPD dapat mengikuti Pelatihan Rekonsiliasi Pajak dan Keuangan SKPD 2026: Sinkronisasi Data Transaksi, Setoran, dan Pelaporan Pajak, yang berkaitan langsung dengan upaya menyelaraskan data keuangan dan perpajakan.
Memanfaatkan Sistem Digital dan Coretax DJP
Digitalisasi administrasi perpajakan membuka peluang untuk meningkatkan keteraturan pencatatan dan pemantauan kewajiban pajak. Namun, penggunaan sistem elektronik tetap memerlukan pengendalian terhadap kualitas data, hak akses, kelengkapan dokumen, dan ketepatan proses kerja.
Dalam penerapan sistem Coretax DJP, petugas perlu memahami prosedur yang relevan dengan kewenangannya, menjaga kerahasiaan kredensial, memastikan data yang dimasukkan benar, dan memeriksa hasil administrasi yang dihasilkan sistem.
Coretax tidak menggantikan kebutuhan pengendalian internal. Data yang salah dimasukkan tetap dapat menghasilkan kesalahan administrasi, sehingga verifikasi oleh petugas yang berwenang tetap diperlukan.
Informasi mengenai sistem dan pembaruan administrasi perpajakan dapat dipelajari melalui portal resmi Direktorat Jenderal Pajak.
Melakukan Evaluasi dan Tindak Lanjut Temuan
Pengendalian internal perlu dievaluasi untuk mengetahui apakah prosedur yang diterapkan benar-benar efektif. Evaluasi dapat dilakukan melalui pemeriksaan sampel transaksi, reviu dokumen, analisis kesalahan berulang, dan pemantauan tindak lanjut.
Temuan sebaiknya tidak hanya dicatat sebagai kekurangan administratif. Setiap temuan perlu dianalisis untuk mengetahui penyebab utamanya, misalnya SOP tidak jelas, pemahaman petugas belum memadai, sistem pengingat tidak berjalan, atau koordinasi antarbagian kurang efektif.
Hasil evaluasi kemudian digunakan untuk memperbaiki prosedur, meningkatkan kompetensi pegawai, dan menetapkan pengawasan tambahan pada area yang berisiko tinggi.
Matriks Pengendalian Internal Perpajakan SKPD
Agar pengendalian dapat dilaksanakan secara terarah, SKPD dapat menggunakan matriks pengendalian internal sebagai alat bantu untuk mengidentifikasi risiko, menentukan tindakan pencegahan, dan menetapkan bukti pelaksanaan pengawasan.
| Area pengendalian | Risiko yang mungkin terjadi | Strategi pengendalian | Bukti pengendalian |
|---|---|---|---|
| Identifikasi transaksi | Kesalahan menentukan kewajiban pajak | Verifikasi karakteristik transaksi dan ketentuan yang berlaku | Lembar analisis transaksi |
| Perhitungan pajak | Kesalahan dasar pengenaan atau tarif | Pemeriksaan perhitungan oleh petugas berwenang | Kertas kerja perhitungan |
| Pemotongan atau pemungutan | Kewajiban tidak dilaksanakan dengan benar | Daftar periksa sebelum pembayaran | Checklist perpajakan |
| Penyetoran | Keterlambatan atau ketidaksesuaian pembayaran | Kalender pajak dan pemantauan status setoran | Bukti pembayaran atau penyetoran |
| Pelaporan | Data pelaporan tidak konsisten | Verifikasi data dan tenggat waktu | Bukti pelaporan dan dokumen pendukung |
| Pengarsipan | Dokumen hilang atau sulit ditemukan | Pengarsipan terstruktur dan pencadangan data | Indeks arsip perpajakan |
| Rekonsiliasi | Selisih data tidak teridentifikasi | Pencocokan transaksi, setoran, dan pelaporan | Berita acara atau kertas kerja rekonsiliasi |
| Pengawasan | Kesalahan berulang tidak diperbaiki | Evaluasi berkala dan pemantauan tindak lanjut | Laporan evaluasi dan rencana perbaikan |
Matriks tersebut dapat dikembangkan sesuai kebutuhan setiap perangkat daerah. Hal terpenting adalah memastikan bahwa setiap risiko memiliki pengendalian yang jelas, penanggung jawab yang ditetapkan, dan bukti pelaksanaan yang dapat diperiksa kembali.
Peran Bendahara, Pengelola Keuangan, dan APIP dalam Pengendalian Pajak
Keberhasilan pengendalian internal perpajakan tidak hanya menjadi tanggung jawab bendahara. Pengendalian yang efektif membutuhkan koordinasi antara berbagai pihak sesuai tugas, fungsi, dan kewenangan masing-masing.
Bendahara pengeluaran berperan dalam melaksanakan tugas kebendaharaan, termasuk pemenuhan kewajiban perpajakan yang menjadi tanggung jawabnya sesuai ketentuan. Bendahara perlu memastikan dokumen yang menjadi dasar pembayaran memadai, perhitungan pajak telah diperiksa, serta administrasi penyetoran dan pelaporan dilakukan sesuai kewenangan dan prosedur.
Pejabat penatausahaan keuangan dan pengelola keuangan SKPD berperan mendukung ketertiban administrasi, pencatatan transaksi, serta kesesuaian data keuangan dengan dokumen pendukung. Koordinasi dengan bendahara diperlukan agar informasi mengenai transaksi dan pajak tidak tercatat secara terpisah tanpa rekonsiliasi.
Pejabat pengadaan dan pengelola kegiatan perlu memastikan dokumen pengadaan, kontrak, penerimaan barang atau jasa, dan tagihan tersedia dengan informasi yang konsisten. Kelengkapan dokumen pada tahap awal akan membantu mengurangi masalah administrasi ketika pembayaran dan pengelolaan pajak dilakukan.
Atasan langsung dan pimpinan SKPD memiliki peran dalam memastikan prosedur pengendalian diterapkan, tanggung jawab ditetapkan, dan hambatan pelaksanaan ditangani. Dukungan pimpinan juga dibutuhkan untuk menyediakan sumber daya, pelatihan, serta mekanisme evaluasi.
Aparat Pengawasan Intern Pemerintah (APIP) melaksanakan pengawasan intern sesuai mandat, kewenangan, dan program pengawasan yang berlaku. Hasil pengawasan dapat menjadi masukan untuk memperbaiki kelemahan sistem, meningkatkan efektivitas pengendalian, dan memantau tindak lanjut rekomendasi.
Pembagian tugas tersebut harus mengikuti ketentuan organisasi dan peraturan yang berlaku. Pengendalian tidak boleh berhenti pada penandatanganan dokumen, tetapi harus memastikan bahwa proses yang mendasarinya telah dilakukan dengan benar.
Hubungan Pengendalian Internal dengan Jenis Pajak Pemerintah
Pengendalian internal perlu mempertimbangkan jenis pajak yang berkaitan dengan transaksi. Setiap jenis pajak mempunyai karakteristik dan ketentuan yang berbeda, sehingga prosedur verifikasinya juga perlu disesuaikan.
Berikut beberapa area perpajakan yang perlu diperhatikan oleh SKPD.
Pengendalian PPh Pasal 21
PPh Pasal 21 berkaitan dengan pajak atas penghasilan orang pribadi sehubungan dengan pekerjaan, jasa, atau kegiatan sesuai ketentuan. Dalam lingkungan pemerintah, pengelola perlu memahami karakteristik penghasilan pegawai, ASN, tenaga ahli, atau penerima penghasilan lain yang relevan.
Pengendalian dapat dilakukan melalui pemeriksaan data penerima penghasilan, komponen pembayaran, periode penghasilan, dasar perhitungan, dan dokumen pendukung. Ketepatan data menjadi penting karena kesalahan pada tahap awal dapat memengaruhi perhitungan dan administrasi perpajakan.
Materi lebih lanjut dapat dipelajari melalui Bimtek PPh Pasal 21 Pemerintah 2026: Pengelolaan Pajak Penghasilan Pegawai dan ASN melalui Coretax DJP.
Pengendalian PPh Pasal 22 atas Belanja Barang
Transaksi belanja barang pemerintah perlu ditelaah berdasarkan karakteristik transaksi, identitas pihak yang menerima pembayaran, ketentuan pengecualian, serta aturan pemungutan yang berlaku.
Pengendalian internal dapat mencakup verifikasi dokumen pembelian, pemeriksaan klasifikasi transaksi, pengecekan dasar pemungutan, dan pencocokan bukti administrasi dengan catatan keuangan.
Untuk memperkuat pemahaman tersebut, SKPD dapat mempelajari Bimbingan Teknis PPh Pasal 22 Bendahara 2026: Tata Cara Pemungutan Pajak atas Belanja Barang Pemerintah.
Pengendalian PPh Pasal 23 atas Jasa
Pembayaran atas jasa tertentu dapat menimbulkan kewajiban PPh Pasal 23 sesuai karakteristik transaksi dan ketentuan yang berlaku. Kesalahan klasifikasi jenis jasa atau penggunaan ketentuan yang tidak tepat dapat mengakibatkan perbedaan perhitungan pajak.
Karena itu, pemeriksaan kontrak, uraian pekerjaan, tagihan, identitas penerima penghasilan, serta bukti pemotongan perlu menjadi bagian dari prosedur pengendalian.
Informasi lebih terarah tersedia dalam Pelatihan PPh Pasal 23 Pemerintah Daerah 2026: Pemotongan Pajak atas Jasa dan Pengelolaan Bukti Potong.
Pengendalian PPh Final Pasal 4 Ayat (2)
Transaksi tertentu, termasuk jasa konstruksi yang memenuhi ketentuan, dapat dikenai PPh Final Pasal 4 ayat (2). Pengelola perlu memahami sifat transaksi, dokumen kontrak, status pihak terkait, dan ketentuan yang berlaku agar perlakuan pajaknya tidak disamakan begitu saja dengan jenis penghasilan lainnya.
Pengendalian dapat dilakukan melalui pemeriksaan dokumen kontrak, verifikasi klasifikasi transaksi, pengecekan perhitungan, serta pencocokan bukti pemotongan atau penyetoran.
Pembahasan khusus dapat ditemukan pada Bimtek PPh Final Pasal 4 Ayat (2) 2026: Pengelolaan Pajak atas Jasa Konstruksi dan Transaksi Pemerintah.
Pengendalian Administrasi PPN dan Faktur Pajak
Pada transaksi yang berkaitan dengan PPN, SKPD perlu memeriksa kesesuaian dokumen transaksi dan faktur pajak apabila dipersyaratkan. Pemeriksaan dapat mencakup identitas pihak terkait, uraian barang atau jasa, nilai transaksi, tanggal, dan validitas dokumen sesuai ketentuan.
Pengelola juga perlu memahami bahwa kewajiban dan perlakuan PPN dapat berbeda bergantung pada karakteristik transaksi serta status pihak terkait. Karena itu, verifikasi tidak cukup hanya berdasarkan nilai pembayaran.
Untuk memperdalam materi, kunjungi Bimbingan Teknis Faktur Pajak Instansi Pemerintah 2026: Administrasi PPN dan Validasi Dokumen melalui Coretax.
Pengelolaan Data Pajak sebagai Bagian dari Pengendalian Internal
Data yang lengkap, konsisten, dan mudah ditelusuri merupakan fondasi penting dalam pengendalian internal perpajakan. Tanpa pengelolaan data yang baik, prosedur verifikasi dan rekonsiliasi akan membutuhkan waktu lebih lama serta meningkatkan risiko dokumen terlewat.
SKPD dapat membangun sistem pengelolaan data perpajakan dengan beberapa langkah berikut:
- Menggunakan format pencatatan transaksi yang konsisten.
- Memberikan kode atau identitas dokumen yang mudah ditelusuri.
- Mengelompokkan dokumen berdasarkan jenis pajak, periode, dan transaksi.
- Menyimpan dokumen elektronik dengan struktur folder yang seragam.
- Membatasi hak akses berdasarkan tugas dan kewenangan.
- Menyediakan pencadangan data serta mekanisme pemulihan dokumen.
- Menetapkan prosedur koreksi data agar perubahan dapat ditelusuri.
- Melakukan pemeriksaan kelengkapan dokumen secara berkala.
Pengelolaan digital harus tetap memperhatikan keamanan informasi dan ketentuan penyimpanan arsip. Data pajak dan dokumen pendukung tidak seharusnya dibagikan secara bebas kepada pihak yang tidak memiliki kewenangan.
Untuk memperdalam pendekatan tersebut, tersedia Pelatihan Manajemen Data Perpajakan Pemerintah 2026: Integrasi Dokumen Pajak, Transaksi Keuangan, dan Coretax DJP.
Indikator Keberhasilan Pengendalian Internal Perpajakan
Pengendalian internal perlu memiliki indikator agar pelaksanaannya dapat dievaluasi secara objektif. Indikator tersebut sebaiknya tidak hanya mengukur banyaknya dokumen yang diperiksa, tetapi juga kualitas pengendalian dan tindak lanjut yang dilakukan.
Contoh indikator yang dapat digunakan antara lain:
| Indikator | Tujuan pengukuran |
|---|---|
| Persentase transaksi yang telah diverifikasi | Mengukur cakupan pemeriksaan dokumen transaksi. |
| Jumlah kesalahan perhitungan yang ditemukan | Mengidentifikasi area yang membutuhkan perbaikan. |
| Persentase kewajiban yang diselesaikan tepat waktu | Memantau ketertiban penyetoran dan pelaporan sesuai ketentuan. |
| Jumlah selisih rekonsiliasi yang belum diselesaikan | Mengukur efektivitas pencocokan data. |
| Persentase dokumen perpajakan yang lengkap | Memantau kualitas pengarsipan dan dokumentasi. |
| Jumlah temuan berulang | Mengidentifikasi kelemahan pengendalian yang belum ditangani. |
| Persentase tindak lanjut yang selesai | Mengukur efektivitas penyelesaian masalah. |
Target setiap indikator perlu ditentukan berdasarkan kondisi awal, tingkat risiko, kemampuan organisasi, dan ketentuan yang berlaku. Data indikator harus digunakan untuk perbaikan proses, bukan sekadar memenuhi kebutuhan laporan administratif.
Tahapan Penerapan Pengendalian Internal Perpajakan pada SKPD
Agar lebih mudah dilaksanakan, penerapan pengendalian dapat dilakukan secara bertahap.
Tahap pertama: evaluasi kondisi awal. SKPD meninjau prosedur perpajakan yang sudah berjalan, kelengkapan dokumen, pembagian tugas, serta masalah yang pernah ditemukan.
Tahap kedua: pemetaan risiko dan penetapan prioritas. Risiko dikelompokkan berdasarkan kemungkinan terjadinya kesalahan dan dampaknya. Area yang paling membutuhkan perhatian ditetapkan sebagai prioritas pengendalian.
Tahap ketiga: penyusunan atau penyempurnaan SOP. Prosedur kerja diperjelas, termasuk alur pemeriksaan, persetujuan, penyetoran, pelaporan, rekonsiliasi, dan pengarsipan.
Tahap keempat: peningkatan kompetensi petugas. Bendahara dan pengelola keuangan mendapatkan pembekalan mengenai ketentuan perpajakan, prosedur administrasi, pemanfaatan sistem digital, serta penanganan ketidaksesuaian.
Tahap kelima: pelaksanaan pengendalian dan dokumentasi. Prosedur diterapkan dalam kegiatan sehari-hari, dengan bukti pelaksanaan yang memadai dan mudah ditelusuri.
Tahap keenam: pemantauan dan evaluasi. SKPD memeriksa efektivitas prosedur, menganalisis kesalahan yang berulang, dan menetapkan langkah perbaikan.
Tahapan ini dapat disesuaikan dengan kapasitas masing-masing perangkat daerah. Yang terpenting adalah memastikan pengendalian dijalankan secara konsisten dan dievaluasi secara berkala.
Manfaat Mengikuti Bimbingan Teknis Pengendalian Internal Perpajakan SKPD 2026
Bimbingan teknis menjadi salah satu sarana peningkatan kapasitas aparatur untuk memahami pengendalian internal perpajakan secara lebih sistematis. Materi yang terarah membantu peserta menghubungkan ketentuan perpajakan dengan pelaksanaan administrasi dan pengawasan di tempat kerja.
Manfaat yang dapat diperoleh peserta meliputi:
- Meningkatkan Kemampuan Identifikasi Risiko: Peserta mempelajari cara mengenali potensi kesalahan dalam transaksi, perhitungan, penyetoran, pelaporan, dan dokumentasi pajak.
- Memperkuat Prosedur Pengendalian Internal: Peserta memahami penyusunan daftar periksa, pembagian tugas, verifikasi dokumen, dan pemantauan kewajiban perpajakan.
- Meningkatkan Ketertiban Data dan Administrasi: Peserta memperoleh pemahaman mengenai rekonsiliasi, pengarsipan, serta pemanfaatan sistem digital untuk mendukung pengelolaan pajak.
- Mendukung Kepatuhan dan Mitigasi Risiko: Peserta dapat mengembangkan langkah pencegahan, evaluasi, dan tindak lanjut untuk mengurangi kesalahan berulang serta memperkuat akuntabilitas pengelolaan keuangan.
Bimtek juga menjadi kesempatan untuk mendiskusikan kendala yang sering muncul di lingkungan kerja dan mempelajari pendekatan penyelesaian yang sesuai dengan ketentuan.
Sasaran Peserta Bimtek Pengendalian Internal Perpajakan
Program ini relevan bagi aparatur yang terlibat dalam pengelolaan transaksi, administrasi perpajakan, dan pengawasan keuangan pemerintah daerah, antara lain:
- Bendahara pengeluaran dan petugas administrasi keuangan SKPD.
- Pejabat penatausahaan keuangan SKPD.
- Pengelola keuangan dan pejabat pelaksana teknis kegiatan sesuai kebutuhan.
- Aparatur yang menangani administrasi pengadaan dan pembayaran.
- Pejabat atau staf pada unit pengawasan internal sesuai tugasnya.
- Pengelola data perpajakan dan dokumentasi keuangan.
- Aparatur pemerintah daerah yang ingin meningkatkan kompetensi dalam pengendalian dan kepatuhan perpajakan.
Materi pelatihan perlu disesuaikan dengan tugas peserta, tingkat pemahaman, dan kebijakan instansi masing-masing.
FAQ: Pertanyaan yang Sering Diajukan
1. Apa yang dimaksud dengan pengendalian internal perpajakan SKPD?
Pengendalian internal perpajakan SKPD adalah rangkaian kebijakan dan prosedur untuk memastikan kewajiban pajak terkait transaksi pemerintah dikelola secara benar, terdokumentasi, dan sesuai ketentuan. Pengendalian mencakup identifikasi risiko, pemeriksaan dokumen, verifikasi perhitungan, pemantauan kewajiban, rekonsiliasi, dan evaluasi.
2. Mengapa SKPD perlu menerapkan pengendalian internal perpajakan?
Pengendalian diperlukan untuk mengurangi kemungkinan kesalahan administrasi, ketidaksesuaian data, keterlambatan pemenuhan kewajiban, dan masalah dokumentasi. Sistem pengendalian yang efektif juga mendukung transparansi, akuntabilitas, dan kesiapan instansi ketika dilakukan reviu atau pemeriksaan.
3. Apakah Coretax DJP dapat menggantikan pengendalian internal?
Tidak. Sistem digital membantu pelaksanaan administrasi perpajakan, tetapi tidak menghilangkan kebutuhan untuk memverifikasi data, memeriksa dokumen, mengendalikan hak akses, dan memastikan proses dilakukan oleh pihak yang berwenang. Ketepatan data dan pengawasan manusia tetap penting.
4. Siapa yang sebaiknya mengikuti Bimtek Pengendalian Internal Perpajakan SKPD 2026?
Bimtek ini relevan bagi bendahara, pengelola keuangan, pejabat penatausahaan keuangan, petugas administrasi pajak, serta aparatur pengawasan internal yang berkaitan dengan pengelolaan keuangan dan perpajakan pemerintah daerah.
Tingkatkan Kompetensi dan Perkuat Kepatuhan Perpajakan SKPD Anda
Pengendalian internal perpajakan yang baik dimulai dari pemahaman regulasi, ketelitian dalam mengelola transaksi, prosedur kerja yang jelas, dan pengawasan yang dilakukan secara konsisten. Tanpa sistem pengendalian yang memadai, kesalahan kecil dalam administrasi dapat berkembang menjadi permasalahan yang menghambat ketertiban dan akuntabilitas pengelolaan keuangan daerah.
Melalui Bimbingan Teknis Pengendalian Internal Perpajakan SKPD 2026: Strategi Mencegah Kesalahan dan Risiko Ketidakpatuhan Pajak, aparatur pemerintah daerah dapat memperkuat kemampuan dalam mengidentifikasi risiko, menyusun prosedur pengendalian, memeriksa dokumen, merekonsiliasi data, serta mengevaluasi pelaksanaan kewajiban perpajakan.
Jangan menunggu sampai kesalahan ditemukan dalam proses pemeriksaan untuk mulai memperbaiki sistem pengendalian. Tingkatkan kompetensi aparatur dan bangun tata kelola perpajakan yang lebih tertib, efektif, transparan, serta dapat dipertanggungjawabkan.
Segera rencanakan keikutsertaan instansi Anda dalam program Bimbingan Teknis Pengendalian Internal Perpajakan SKPD 2026 bersama LINKEU PEMDA.
Daftar Sekarang | Konsultasi Program Bimtek | Unduh Katalog Lengkap | Hubungi Tim Kami
Kontak: 081213720188 – 082312506470
Email: www.linkeupemda.com
Tingkatkan kompetensi aparatur, perkuat pengendalian internal, dan wujudkan pengelolaan perpajakan pemerintah daerah yang semakin patuh dan akuntabel.