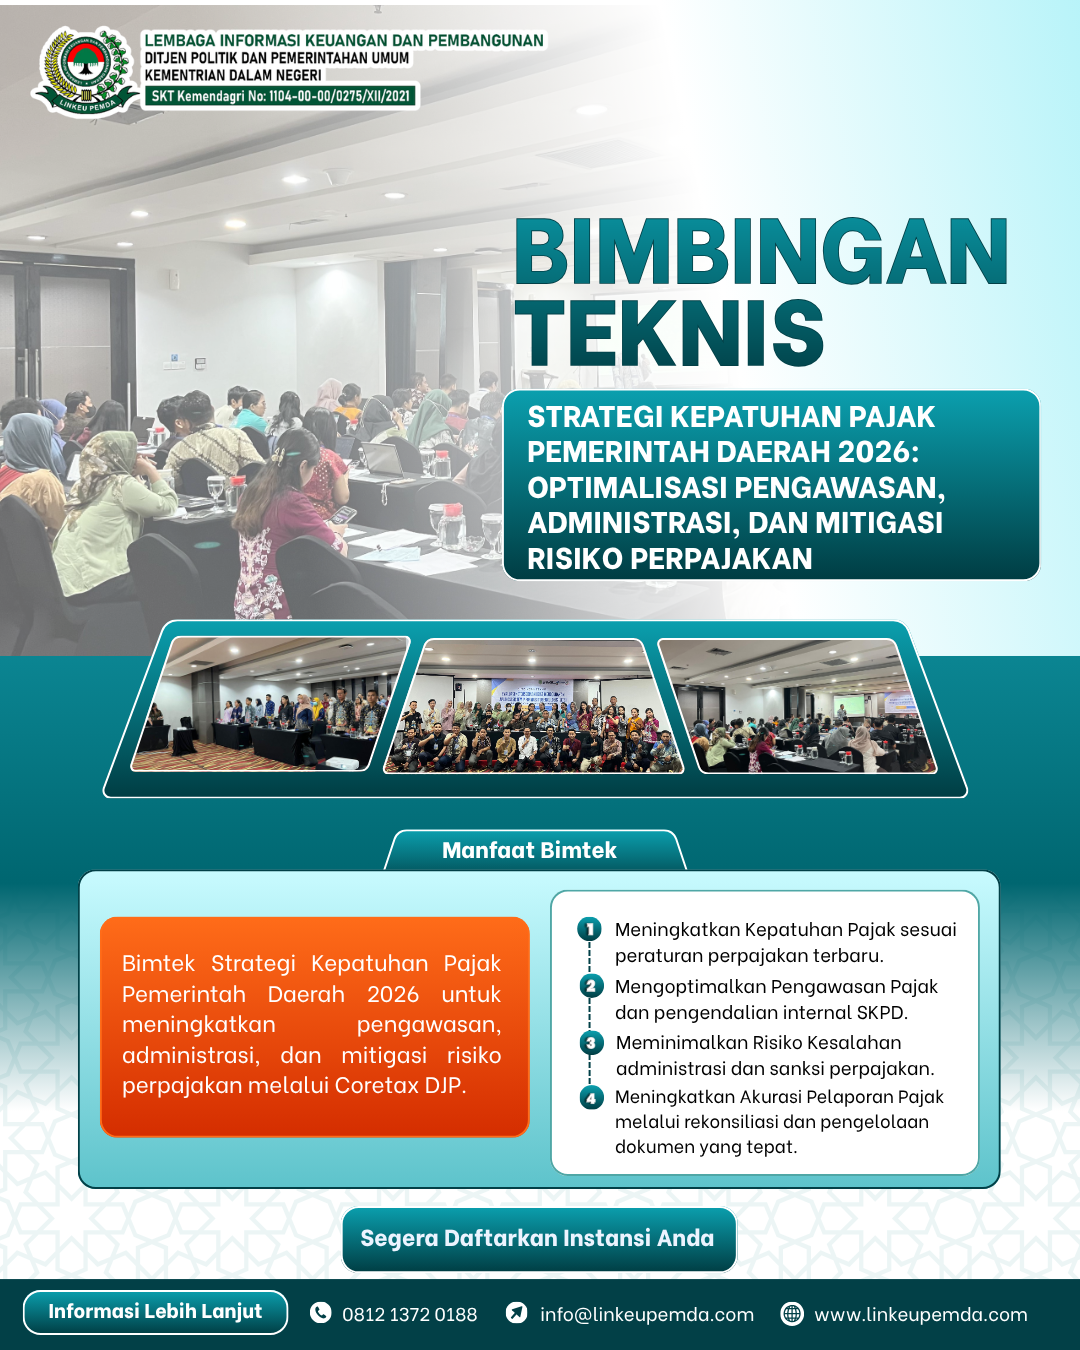
Bimtek Strategi Kepatuhan Pajak Pemerintah Daerah 2026: Optimalisasi Pengawasan, Administrasi, dan Mitigasi Risiko Perpajakan

Kepatuhan perpajakan merupakan salah satu aspek penting dalam tata kelola keuangan pemerintah daerah. Setiap perangkat daerah memiliki tanggung jawab untuk memastikan bahwa transaksi belanja, pembayaran kepada penyedia barang dan jasa, penghasilan pegawai, serta kegiatan operasional lainnya telah memenuhi ketentuan perpajakan yang berlaku. Pengelolaan pajak yang tertib tidak hanya berkaitan dengan kewajiban penyetoran dan pelaporan, tetapi juga mencerminkan kualitas administrasi keuangan dan akuntabilitas penggunaan anggaran publik.
Memasuki tahun 2026, kebutuhan terhadap pengelolaan perpajakan yang terintegrasi semakin meningkat. Perubahan proses administrasi perpajakan, pemanfaatan sistem digital, serta tuntutan transparansi dalam pengelolaan keuangan mendorong pemerintah daerah untuk memperkuat kompetensi bendahara pengeluaran, pejabat penatausahaan keuangan, pengelola keuangan, dan aparatur yang menangani administrasi perpajakan.
Dalam praktiknya, persoalan perpajakan pemerintah daerah tidak selalu muncul karena kesengajaan. Kesalahan dapat terjadi akibat kekeliruan menentukan jenis pajak, ketidaktepatan tarif, keterlambatan penyetoran, ketidaksesuaian dokumen, atau perbedaan data antara transaksi keuangan dan pelaporan pajak. Apabila tidak dikendalikan, kesalahan tersebut dapat berkembang menjadi risiko administrasi, koreksi perpajakan, sanksi sesuai ketentuan, hingga temuan pemeriksaan.
Oleh karena itu, Bimtek Strategi Kepatuhan Pajak Pemerintah Daerah 2026 menjadi salah satu upaya peningkatan kapasitas aparatur untuk membangun sistem perpajakan yang lebih tertib, akurat, transparan, dan dapat dipertanggungjawabkan.
Melalui kegiatan bimbingan teknis ini, peserta diharapkan mampu memahami kewajiban perpajakan sesuai tugas masing-masing, mengoptimalkan pengawasan internal, memperbaiki kualitas administrasi, serta menerapkan langkah mitigasi risiko secara sistematis.
Pengertian Kepatuhan Pajak Pemerintah Daerah
Kepatuhan pajak pemerintah daerah adalah pelaksanaan kewajiban perpajakan yang berkaitan dengan kegiatan dan transaksi pemerintah daerah sesuai ketentuan peraturan perundang-undangan. Kepatuhan tersebut mencakup identifikasi kewajiban pajak, penghitungan, pemotongan atau pemungutan, penyetoran, pembuatan dokumen perpajakan, serta pelaporan sesuai ketentuan yang berlaku.
Dalam konteks instansi pemerintah, kepatuhan pajak membutuhkan koordinasi antara fungsi pengadaan barang dan jasa, pelaksanaan kegiatan, pengelolaan keuangan, pembayaran, dan administrasi perpajakan.
Sebagai contoh, ketika suatu SKPD melakukan pembayaran atas pengadaan barang, bendahara atau petugas yang berwenang perlu memeriksa karakteristik transaksi, status pihak penerima pembayaran, jenis pajak yang relevan, dan dokumen pendukungnya. Penentuan kewajiban pajak tidak cukup hanya berdasarkan nilai transaksi atau nama akun belanja, melainkan harus memperhatikan substansi transaksi serta ketentuan perpajakan yang berlaku.
Kepatuhan pajak pemerintah daerah setidaknya mencakup beberapa aspek berikut:
- Kepatuhan material, yaitu ketepatan dalam menentukan objek pajak, dasar pengenaan pajak, tarif, serta jumlah pajak yang harus dipotong atau dipungut.
- Kepatuhan formal, yaitu pemenuhan kewajiban administrasi, termasuk penyetoran, pembuatan bukti potong atau pungut, dan pelaporan sesuai tenggat yang berlaku.
- Kepatuhan dokumentasi, yaitu kelengkapan dan keakuratan kontrak, kuitansi, faktur pajak, bukti pembayaran, bukti setor, serta dokumen pendukung lainnya.
- Kepatuhan prosedural, yaitu pelaksanaan proses perpajakan berdasarkan prosedur kerja dan kewenangan yang telah ditetapkan.
- Kepatuhan pengawasan, yaitu tersedianya pemeriksaan internal, rekonsiliasi, pemantauan, dan tindak lanjut terhadap kesalahan yang ditemukan.
Kelima aspek tersebut perlu diterapkan secara konsisten agar pengelolaan pajak tidak hanya terlihat tertib secara administratif, tetapi juga sesuai dengan substansi kewajiban perpajakan.
Dasar Hukum Kepatuhan Perpajakan Pemerintah Daerah
Strategi kepatuhan pajak harus disusun berdasarkan peraturan yang relevan dan masih berlaku. Pemerintah daerah perlu memastikan bahwa pedoman kerja internal tidak bertentangan dengan ketentuan perpajakan nasional maupun aturan teknis yang mengatur pelaksanaan kewajiban instansi pemerintah.
Beberapa regulasi yang perlu diperhatikan antara lain:
- Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (KUP) beserta perubahan-perubahannya, sebagai dasar pengaturan hak dan kewajiban perpajakan, pembayaran, pelaporan, pemeriksaan, serta penegakan ketentuan perpajakan.
- Undang-Undang Pajak Penghasilan (PPh) beserta perubahan-perubahannya, sebagai dasar pengenaan pajak atas penghasilan dan pelaksanaan pemotongan atau pemungutan PPh.
- Undang-Undang Pajak Pertambahan Nilai (PPN) beserta perubahan-perubahannya, sebagai dasar pengaturan PPN dan kewajiban terkait transaksi kena pajak.
- Peraturan Menteri Keuangan dan peraturan pelaksanaannya, termasuk ketentuan yang mengatur pemotongan atau pemungutan pajak oleh instansi pemerintah, administrasi perpajakan, dan penggunaan sistem elektronik.
- Peraturan mengenai sistem inti administrasi perpajakan atau Coretax DJP, beserta petunjuk teknis yang relevan untuk proses administrasi perpajakan.
- Peraturan pengelolaan keuangan daerah, termasuk ketentuan mengenai penatausahaan, pembayaran, pertanggungjawaban, dan pengawasan keuangan daerah.
Untuk sumber resmi, aparatur dapat mengakses Direktorat Jenderal Pajak (DJP) untuk informasi perpajakan, peraturan, panduan administrasi, dan layanan perpajakan. Referensi regulasi juga dapat ditelusuri melalui Jaringan Dokumentasi dan Informasi Hukum Kementerian Keuangan.
Penting untuk dipahami bahwa daftar tersebut merupakan kerangka referensi, bukan pengganti pemeriksaan regulasi secara terperinci. Ketentuan mengenai tarif, batas waktu, tata cara pemotongan, dan kewajiban pelaporan harus diperiksa berdasarkan peraturan yang berlaku untuk jenis transaksi dan masa pajak terkait. Dengan demikian, materi bimtek perlu disesuaikan dengan perkembangan regulasi hingga tahun 2026.
Tujuan Bimtek Strategi Kepatuhan Pajak Pemerintah Daerah 2026
Bimtek ini dirancang untuk membantu aparatur pemerintah daerah memahami kewajiban perpajakan sekaligus meningkatkan kemampuan menerapkannya dalam pekerjaan sehari-hari.
Tujuan utama kegiatan meliputi:
- Meningkatkan pemahaman mengenai ketentuan perpajakan yang berkaitan dengan transaksi pemerintah daerah.
- Memperkuat kemampuan aparatur dalam mengidentifikasi dan mengendalikan risiko perpajakan.
- Meningkatkan ketepatan administrasi pemotongan, pemungutan, penyetoran, dan pelaporan pajak.
- Mengoptimalkan penggunaan Coretax DJP sesuai kewenangan dan kebutuhan administrasi instansi.
- Mendorong penerapan pengawasan internal dan rekonsiliasi pajak secara berkala.
- Meminimalkan kesalahan administrasi yang berpotensi menimbulkan koreksi atau sanksi.
- Meningkatkan koordinasi antara bendahara, pengelola keuangan, pejabat terkait, dan unit pengawasan internal.
Melalui tujuan tersebut, peserta diharapkan tidak hanya memahami teori perpajakan, tetapi juga mampu menyusun langkah perbaikan yang dapat diterapkan di lingkungan kerja masing-masing.
Ruang Lingkup Strategi Kepatuhan Pajak Pemerintah Daerah
Strategi kepatuhan pajak perlu mencakup seluruh rangkaian proses, mulai dari perencanaan transaksi hingga penyelesaian administrasi perpajakan. Pendekatan yang hanya berfokus pada penyetoran pajak belum cukup apabila tidak disertai pengendalian dokumen dan pemantauan pelaporan.
Ruang lingkup yang dapat menjadi materi utama bimtek meliputi beberapa bidang berikut.
1. Identifikasi Kewajiban Pajak atas Transaksi Pemerintah
Langkah awal dalam pengelolaan pajak adalah memahami karakteristik setiap transaksi. Tidak semua pembayaran memiliki perlakuan pajak yang sama. Jenis pajak dan kewajibannya ditentukan berdasarkan sifat transaksi, status pihak yang menerima pembayaran, dokumen yang tersedia, serta ketentuan yang mengaturnya.
Identifikasi ini penting untuk transaksi seperti:
- Pembayaran penghasilan pegawai dan tenaga ahli.
- Belanja barang untuk kebutuhan operasional perangkat daerah.
- Pembayaran jasa konsultansi, pemeliharaan, dan jasa lainnya.
- Transaksi jasa konstruksi.
- Pembelian barang atau jasa yang berkaitan dengan PPN.
- Pembayaran kepada pihak yang memiliki perlakuan perpajakan khusus.
Petugas perlu menggunakan pedoman klasifikasi transaksi yang jelas agar keputusan perpajakan tidak hanya bergantung pada kebiasaan atau perkiraan.
2. Pengelolaan Pemotongan dan Pemungutan Pajak
Pemotongan dan pemungutan pajak merupakan bagian penting dari kewajiban perpajakan instansi pemerintah. Kesalahan pada tahap ini dapat memengaruhi nilai pembayaran kepada penerima, jumlah pajak yang harus disetorkan, dan kesesuaian bukti perpajakan.
Pengendalian perlu dilakukan dengan memeriksa dasar pengenaan pajak, tarif yang berlaku, status penerima penghasilan atau penyedia, serta kelengkapan dokumen transaksi. Setiap perubahan ketentuan juga perlu diikuti dengan pembaruan prosedur kerja.
Materi terkait dapat diperdalam melalui artikel turunan berikut:
- Bimtek PPh Pasal 21 Pemerintah 2026: Pengelolaan Pajak Penghasilan Pegawai dan ASN melalui Coretax DJP — membahas administrasi pajak penghasilan pegawai dan ASN.
- Bimbingan Teknis PPh Pasal 22 Bendahara 2026: Tata Cara Pemungutan Pajak atas Belanja Barang Pemerintah — membahas kewajiban pemungutan pada transaksi belanja barang sesuai ketentuan.
- Pelatihan PPh Pasal 23 Pemerintah Daerah 2026: Pemotongan Pajak atas Jasa dan Pengelolaan Bukti Potong — berfokus pada transaksi jasa yang relevan dengan PPh Pasal 23.
- Bimtek PPh Final Pasal 4 Ayat (2) 2026: Pengelolaan Pajak atas Jasa Konstruksi dan Transaksi Pemerintah — membahas perlakuan PPh final untuk transaksi yang termasuk dalam ketentuan tersebut.
3. Pengelolaan Administrasi PPN dan Faktur Pajak
Administrasi PPN membutuhkan ketelitian dalam memeriksa dokumen transaksi, faktur pajak, status pihak yang bertransaksi, dan perlakuan perpajakan yang sesuai. Instansi pemerintah harus memastikan bahwa dokumen yang digunakan relevan dengan transaksi sebenarnya dan memenuhi persyaratan yang berlaku.
Pengelolaan administrasi PPN dapat diperkuat melalui:
- Pemeriksaan kesesuaian faktur pajak dengan dokumen pembelian.
- Validasi identitas dan data pihak yang bertransaksi.
- Pencocokan nilai transaksi dengan dokumen pembayaran.
- Penyimpanan faktur dan dokumen pendukung secara sistematis.
- Penanganan ketidaksesuaian data melalui prosedur koreksi yang tepat.
Untuk pembahasan yang lebih spesifik, peserta dapat mempelajari Bimbingan Teknis Faktur Pajak Instansi Pemerintah 2026: Administrasi PPN dan Validasi Dokumen melalui Coretax.
4. Penyetoran dan Pelaporan Pajak secara Tepat Waktu
Penyetoran dan pelaporan perlu dikelola dengan jadwal yang terstruktur. Petugas sebaiknya tidak menunggu akhir periode untuk memeriksa seluruh kewajiban pajak, karena penumpukan pekerjaan dapat meningkatkan kemungkinan keterlambatan dan kesalahan.
Langkah yang dapat diterapkan meliputi:
- Membuat kalender kewajiban perpajakan berdasarkan jenis pajak dan masa pajak.
- Menetapkan petugas yang bertanggung jawab untuk setiap tahapan.
- Memantau status pembayaran dan pelaporan secara berkala.
- Menyimpan bukti penyetoran dan pelaporan dalam arsip yang mudah ditelusuri.
- Melakukan pemeriksaan ulang sebelum kewajiban dinyatakan selesai.
Batas waktu dan prosedur setiap kewajiban harus mengacu pada ketentuan yang berlaku, bukan semata-mata mengikuti kalender internal instansi.
Optimalisasi Pengawasan Perpajakan di Lingkungan SKPD
Pengawasan perpajakan merupakan proses untuk memastikan seluruh kewajiban telah dilaksanakan secara benar dan dapat dipertanggungjawabkan. Dalam lingkungan SKPD, pengawasan sebaiknya dilakukan secara berlapis dengan pembagian tugas yang jelas.
Pengawasan yang efektif tidak selalu harus dimulai dengan pemeriksaan yang rumit. Langkah sederhana seperti daftar periksa transaksi, pemeriksaan kelengkapan dokumen, dan rekonsiliasi berkala dapat membantu menemukan kesalahan lebih awal.
Penerapan Pengawasan Berlapis
Pengawasan dapat dibagi menjadi beberapa tahapan.
| Tahap pengawasan | Aktivitas utama | Hasil yang diharapkan |
|---|---|---|
| Sebelum pembayaran | Memeriksa kontrak, tagihan, identitas penyedia, dan kewajiban pajak | Perlakuan pajak ditentukan sebelum pembayaran |
| Saat pembayaran | Memeriksa penghitungan, pemotongan atau pemungutan, dan dokumen pendukung | Nilai pembayaran dan pajak sesuai ketentuan |
| Setelah pembayaran | Memeriksa penyetoran, bukti pajak, dan pencatatan transaksi | Bukti pelaksanaan kewajiban tersedia |
| Akhir periode | Melakukan rekonsiliasi dan memantau pelaporan | Perbedaan data dapat segera diidentifikasi |
| Evaluasi berkala | Menelaah kesalahan berulang dan menindaklanjuti temuan | Pengendalian semakin efektif |
Pembagian tersebut perlu disesuaikan dengan struktur organisasi, kewenangan, dan prosedur pengelolaan keuangan setiap pemerintah daerah.
Penguatan Peran Bendahara dan Pengelola Keuangan
Bendahara dan pengelola keuangan memiliki peran penting dalam menjaga ketertiban administrasi perpajakan. Namun, pengendalian tidak seharusnya dibebankan hanya kepada satu orang. Unit kerja terkait perlu memastikan bahwa proses pemeriksaan, persetujuan, pencatatan, dan evaluasi berjalan sesuai pembagian tanggung jawab.
Beberapa langkah yang dapat dilakukan adalah:
- Menetapkan prosedur operasional standar perpajakan.
- Menyediakan daftar periksa untuk setiap jenis transaksi.
- Menyelenggarakan pembaruan pengetahuan secara berkala.
- Melakukan pemeriksaan silang atas transaksi berisiko tinggi.
- Mencatat kesalahan dan tindak lanjut sebagai bahan evaluasi.
- Memastikan adanya pergantian tugas dan serah terima dokumen yang tertib.
Penguatan peran tersebut dapat membantu membangun budaya kepatuhan yang tidak hanya bergantung pada pengalaman individu, tetapi juga didukung oleh sistem kerja yang konsisten.
Mitigasi risiko perpajakan merupakan upaya terencana untuk mengenali, mengukur, mengendalikan, dan mengurangi kemungkinan terjadinya kesalahan dalam pemenuhan kewajiban pajak. Strategi ini perlu diterapkan sejak tahap perencanaan transaksi hingga penyelesaian pelaporan dan pengarsipan dokumen.
Risiko perpajakan dapat muncul karena berbagai faktor, mulai dari kurangnya pemahaman terhadap peraturan, lemahnya koordinasi antarbagian, ketidakakuratan data, hingga keterlambatan mengikuti perubahan sistem administrasi perpajakan.
Identifikasi Risiko Perpajakan
Langkah pertama adalah mengidentifikasi titik rawan dalam proses kerja. Pemerintah daerah dapat melakukan pemetaan berdasarkan jenis transaksi, frekuensi pembayaran, nilai transaksi, kompleksitas perlakuan pajak, dan riwayat kesalahan administrasi.
Contoh risiko yang perlu diperhatikan antara lain:
-
Kesalahan menentukan jenis pajak yang berlaku atas suatu transaksi.
-
Ketidaktepatan penghitungan pajak yang dipotong atau dipungut.
-
Keterlambatan penyetoran dan pelaporan kewajiban perpajakan.
-
Ketidaksesuaian antara kontrak, tagihan, bukti pembayaran, dan dokumen pajak.
-
Perbedaan data antara catatan keuangan dan administrasi perpajakan.
-
Dokumen pendukung yang tidak lengkap atau sulit ditemukan ketika dibutuhkan.
-
Kesalahan penggunaan sistem elektronik akibat kurangnya pemahaman petugas.
Penilaian dan Prioritas Risiko
Setelah risiko diidentifikasi, pemerintah daerah perlu menentukan prioritas penanganannya. Risiko dengan kemungkinan kejadian tinggi dan dampak besar sebaiknya mendapatkan perhatian lebih dahulu.
Berikut contoh matriks sederhana untuk membantu evaluasi internal.
| Tingkat risiko | Karakteristik | Strategi penanganan |
|---|---|---|
| Rendah | Kesalahan administratif terbatas dan mudah diperbaiki | Pemeriksaan rutin dan pembaruan dokumen |
| Sedang | Berpotensi menimbulkan perbedaan data atau keterlambatan | Pemeriksaan silang dan rekonsiliasi berkala |
| Tinggi | Berpotensi menimbulkan kekurangan pembayaran, sanksi, atau temuan material | Pemeriksaan lebih mendalam, koreksi sesuai prosedur, dan evaluasi pengendalian |
Matriks tersebut merupakan contoh alat manajemen internal, bukan klasifikasi risiko resmi dari Direktorat Jenderal Pajak. Pemerintah daerah dapat menyesuaikannya dengan karakteristik transaksi dan kebijakan pengendalian yang berlaku.
Penyusunan Rencana Mitigasi
Rencana mitigasi sebaiknya memuat jenis risiko, penyebab, tindakan pengendalian, penanggung jawab, target penyelesaian, dan bukti tindak lanjut.
Misalnya, apabila ditemukan perbedaan antara data pembayaran dan bukti potong, petugas perlu menelusuri sumber perbedaan, memeriksa dokumen transaksi, menentukan apakah diperlukan koreksi, serta mendokumentasikan penyelesaiannya.
Pendekatan ini membantu pemerintah daerah menghindari kebiasaan memperbaiki masalah hanya ketika pemeriksaan berlangsung. Pengendalian dilakukan secara preventif agar potensi kesalahan dapat ditemukan sedini mungkin.
Pemanfaatan Coretax DJP untuk Mendukung Kepatuhan Pajak
Digitalisasi administrasi perpajakan menjadi bagian penting dalam peningkatan kepatuhan. Coretax DJP merupakan sistem administrasi perpajakan yang dikembangkan untuk mendukung integrasi proses administrasi perpajakan melalui layanan digital.
Bagi pemerintah daerah, pemanfaatan Coretax perlu disertai pemahaman mengenai kewenangan pengguna, validitas data, prosedur administrasi, dan kewajiban perpajakan yang relevan.
Penggunaan sistem elektronik tidak otomatis menjamin seluruh kewajiban telah benar. Akurasi hasil tetap bergantung pada kualitas data yang dimasukkan, pemahaman petugas, serta pemeriksaan terhadap dokumen pendukung.
Langkah Optimalisasi Administrasi Digital
Beberapa langkah yang dapat dilakukan meliputi:
-
Memastikan data identitas dan informasi perpajakan pihak terkait telah sesuai.
-
Menyiapkan dokumen transaksi sebelum melakukan proses administrasi.
-
Memahami tahapan pemotongan, pemungutan, penyetoran, dan pelaporan sesuai ketentuan.
-
Memeriksa kembali hasil penginputan dan status proses pada sistem.
-
Menyimpan bukti transaksi dan dokumen perpajakan sesuai kebijakan pengarsipan.
-
Memberikan pembaruan pengetahuan kepada petugas ketika terdapat perubahan prosedur atau fitur.
Pemerintah daerah juga perlu menyiapkan prosedur penanganan kendala teknis. Apabila terjadi gangguan sistem atau perbedaan data, petugas harus mengikuti petunjuk resmi yang berlaku dan tidak mengambil jalan pintas yang dapat mengganggu validitas administrasi.
Untuk memperdalam aspek integrasi sistem dan dokumen, materi berikut dapat dijadikan pengembangan pembelajaran:
Informasi sistem, layanan, dan panduan resmi dapat diperoleh melalui portal Direktorat Jenderal Pajak.
Rekonsiliasi Pajak dan Keuangan sebagai Instrumen Pengendalian
Rekonsiliasi merupakan proses pencocokan data dari dua atau lebih sumber untuk memastikan konsistensi informasi. Dalam pengelolaan perpajakan SKPD, rekonsiliasi diperlukan agar catatan transaksi keuangan, dokumen pembayaran, penyetoran pajak, dan administrasi perpajakan dapat ditelusuri secara konsisten.
Rekonsiliasi tidak cukup dilakukan hanya pada akhir tahun. Pemerintah daerah perlu mempertimbangkan pelaksanaannya secara berkala, misalnya setiap bulan atau sesuai kebutuhan dan karakteristik transaksi.
Tahapan Rekonsiliasi Pajak
Proses rekonsiliasi dapat dilakukan melalui tahapan berikut:
-
Mengumpulkan data transaksi belanja dan pembayaran.
-
Mengidentifikasi transaksi yang memiliki kewajiban perpajakan.
-
Mencocokkan nilai transaksi dengan dasar pengenaan pajak dan jumlah pajak yang relevan.
-
Memeriksa bukti pemotongan atau pemungutan serta bukti penyetoran.
-
Membandingkan data administrasi perpajakan dengan catatan keuangan.
-
Mengidentifikasi selisih dan menentukan penyebabnya.
-
Melakukan koreksi sesuai ketentuan apabila diperlukan.
-
Menyusun dokumentasi hasil rekonsiliasi dan tindak lanjut.
Contohnya, apabila catatan keuangan menunjukkan bahwa suatu transaksi telah dibayarkan, tetapi dokumen penyetoran pajaknya belum ditemukan, petugas perlu memastikan apakah kewajiban tersebut memang telah timbul, apakah pembayaran pajak telah dilakukan, atau apakah terdapat kesalahan pencatatan.
Perbedaan data tidak boleh langsung dianggap sebagai pelanggaran. Perbedaan tersebut perlu diperiksa berdasarkan dokumen dan fakta transaksi sebelum ditentukan tindakan penyelesaiannya.
Untuk pembahasan lebih mendalam, silakan pelajari Pelatihan Rekonsiliasi Pajak dan Keuangan SKPD 2026: Sinkronisasi Data Transaksi, Setoran, dan Pelaporan Pajak.
Penguatan Pengendalian Internal Perpajakan SKPD
Pengendalian internal merupakan bagian penting dari tata kelola keuangan pemerintah daerah. Sistem pengendalian yang baik membantu memastikan bahwa kewajiban perpajakan dilaksanakan oleh pihak yang berwenang, diperiksa secara memadai, dan didukung bukti yang dapat dipertanggungjawabkan.
Salah satu prinsip yang perlu diperhatikan adalah pemisahan tugas. Apabila memungkinkan, proses penyiapan transaksi, pemeriksaan, persetujuan, dan evaluasi tidak sepenuhnya dilakukan oleh satu orang tanpa mekanisme pemeriksaan silang.
Pengendalian internal dapat diperkuat melalui beberapa cara berikut:
-
Menetapkan prosedur operasional standar yang terdokumentasi.
-
Menyusun pembagian tanggung jawab yang jelas.
-
Menggunakan daftar periksa administrasi pajak untuk setiap transaksi.
-
Melaksanakan evaluasi atas kesalahan yang berulang.
-
Menyediakan sistem pengarsipan yang tertib dan mudah ditelusuri.
-
Melakukan pemantauan atas tindak lanjut hasil pengawasan.
-
Menyelenggarakan pelatihan bagi petugas yang terlibat dalam proses perpajakan.
Pengendalian internal bukan hanya bertujuan menemukan kesalahan. Sistem ini juga membantu memperbaiki proses kerja, mengurangi ketergantungan terhadap pengetahuan individu tertentu, dan menjaga kesinambungan administrasi ketika terjadi pergantian pejabat atau petugas.
Pembahasan khusus mengenai hal ini tersedia melalui Bimbingan Teknis Pengendalian Internal Perpajakan SKPD 2026: Strategi Mencegah Kesalahan dan Risiko Ketidakpatuhan Pajak.
Persiapan Menghadapi Pemeriksaan Pajak Bendahara Pemerintah
Pemeriksaan pajak dan pemeriksaan atas pengelolaan keuangan merupakan proses yang perlu dihadapi dengan kesiapan dokumen serta administrasi yang tertib. Pemerintah daerah harus mampu menunjukkan dasar transaksi, bukti pelaksanaan kewajiban, dan penjelasan yang relevan berdasarkan dokumen yang tersedia.
Persiapan sebaiknya dilakukan secara berkelanjutan, bukan hanya setelah menerima pemberitahuan pemeriksaan.
Dokumen yang perlu ditata sesuai kebutuhan dan ketentuan antara lain:
-
Dokumen anggaran dan dokumen pelaksanaan kegiatan yang relevan.
-
Kontrak, surat pesanan, tagihan, kuitansi, dan bukti pembayaran.
-
Faktur pajak serta bukti pemotongan atau pemungutan.
-
Bukti penyetoran dan pelaporan perpajakan.
-
Catatan rekonsiliasi serta dokumen koreksi.
-
Korespondensi dan penjelasan atas transaksi yang memerlukan klarifikasi.
-
Dokumen tindak lanjut atas temuan atau evaluasi sebelumnya.
Apabila ditemukan kesalahan, penanganannya harus dilakukan berdasarkan fakta, ketentuan perpajakan, dan prosedur yang berlaku. Petugas perlu menghindari perubahan dokumen tanpa dasar atau tindakan yang membuat catatan transaksi menjadi tidak akurat.
Materi lebih lanjut dapat dipelajari melalui Bimtek Pemeriksaan Pajak Bendahara Pemerintah 2026: Persiapan Dokumen, Pengawasan, dan Penanganan Temuan Perpajakan.
Kompetensi yang Perlu Dimiliki Peserta Bimtek
Keberhasilan strategi kepatuhan pajak bergantung pada kompetensi aparatur yang melaksanakannya. Peserta bimtek perlu memperoleh pemahaman konseptual sekaligus keterampilan praktis agar materi dapat diterapkan dalam pekerjaan sehari-hari.
Kompetensi yang perlu dikembangkan meliputi:
| Kompetensi | Kemampuan yang diharapkan |
|---|---|
| Pemahaman regulasi | Mengidentifikasi ketentuan yang relevan dengan transaksi |
| Analisis transaksi | Menentukan kebutuhan pemeriksaan dan perlakuan pajak berdasarkan karakteristik transaksi |
| Administrasi perpajakan | Mengelola dokumen, bukti pajak, penyetoran, dan pelaporan |
| Penggunaan sistem digital | Memanfaatkan layanan perpajakan elektronik sesuai kewenangan |
| Rekonsiliasi | Mencocokkan data transaksi, keuangan, dan perpajakan |
| Manajemen risiko | Mengenali risiko dan menentukan prioritas penanganan |
| Pengawasan internal | Melaksanakan pemeriksaan silang dan mendokumentasikan tindak lanjut |
Dengan kompetensi tersebut, aparatur diharapkan mampu bekerja lebih teliti, sistematis, dan responsif terhadap perubahan ketentuan perpajakan.
Manfaat Mengikuti Bimtek Strategi Kepatuhan Pajak Pemerintah Daerah 2026
Kegiatan bimtek memberikan kesempatan kepada aparatur untuk memperbarui pengetahuan, mendiskusikan kendala nyata, dan mempelajari metode pengendalian perpajakan yang lebih efektif.
Empat manfaat utama kegiatan ini adalah:
-
Meningkatkan Ketepatan Administrasi Pajak melalui pemahaman prosedur pemotongan, pemungutan, penyetoran, pelaporan, dan pengarsipan dokumen.
-
Memperkuat Pengawasan dan Pengendalian Internal melalui penerapan daftar periksa, pemeriksaan silang, serta evaluasi berkala.
-
Meminimalkan Risiko Kesalahan dan Ketidakpatuhan dengan mengidentifikasi potensi masalah lebih awal dan menyiapkan langkah mitigasi yang sesuai.
-
Meningkatkan Akuntabilitas Pengelolaan Keuangan Daerah melalui data perpajakan yang lebih konsisten, terdokumentasi, dan dapat ditelusuri.
Manfaat tersebut akan lebih optimal apabila hasil bimtek ditindaklanjuti dengan penyempurnaan prosedur kerja, pembagian tanggung jawab, dan evaluasi penerapan di lingkungan masing-masing SKPD.
Sasaran Peserta Bimtek
Bimtek Strategi Kepatuhan Pajak Pemerintah Daerah 2026 dapat ditujukan kepada aparatur yang terlibat dalam pengelolaan transaksi, administrasi perpajakan, penatausahaan keuangan, serta pengawasan internal.
Sasaran peserta antara lain:
-
Bendahara pengeluaran dan bendahara terkait.
-
Pejabat Penatausahaan Keuangan SKPD.
-
Pengelola keuangan dan staf administrasi perpajakan.
-
Pejabat pelaksana teknis kegiatan sesuai tugasnya.
-
Aparatur pada badan pengelola keuangan dan aset daerah.
-
Aparatur pada inspektorat daerah yang melaksanakan fungsi pengawasan sesuai kewenangannya.
-
Pengelola pengadaan barang dan jasa yang membutuhkan pemahaman mengenai aspek perpajakan transaksi.
Materi dan kedalaman pembahasan sebaiknya disesuaikan dengan tugas peserta. Dengan demikian, kegiatan dapat menjawab kebutuhan praktis masing-masing unit kerja.
Rekomendasi Artikel Turunan untuk Pendalaman Materi
Untuk memperluas pemahaman mengenai perpajakan pemerintah daerah, berikut beberapa topik turunan yang dapat dipelajari sesuai kebutuhan:
Sebagai referensi utama, silakan kunjungi Bimtek Perpajakan SKPD 2026: Strategi Pengelolaan PPh, PPN, Coretax, dan Kepatuhan Pajak Bendahara Pemerintah.
FAQ Seputar Bimtek Strategi Kepatuhan Pajak Pemerintah Daerah 2026
1. Apa yang dimaksud dengan strategi kepatuhan pajak pemerintah daerah?
Strategi kepatuhan pajak pemerintah daerah merupakan pendekatan sistematis untuk memastikan kewajiban perpajakan atas transaksi instansi dilaksanakan sesuai ketentuan. Strategi ini mencakup identifikasi kewajiban, penghitungan, penyetoran, pelaporan, pengawasan internal, rekonsiliasi, dan mitigasi risiko.
2. Mengapa pengawasan internal perpajakan penting bagi SKPD?
Pengawasan internal membantu menemukan kesalahan sebelum berkembang menjadi masalah yang lebih besar. Dengan pemeriksaan silang, rekonsiliasi, dan dokumentasi yang tertib, SKPD dapat meningkatkan akurasi data serta memperkuat pertanggungjawaban pengelolaan keuangan.
3. Apa peran Coretax DJP dalam meningkatkan kepatuhan perpajakan?
Coretax DJP mendukung administrasi perpajakan melalui sistem digital. Pemanfaatannya perlu disertai data yang akurat, pemahaman prosedur, penggunaan akun sesuai kewenangan, serta pemeriksaan dokumen agar proses administrasi dilaksanakan secara tepat.
4. Siapa yang perlu mengikuti bimtek ini?
Kegiatan ini relevan bagi bendahara, pejabat penatausahaan keuangan, pengelola keuangan, staf perpajakan, serta aparatur pengawasan internal yang membutuhkan pemahaman mengenai administrasi, pengendalian, dan mitigasi risiko perpajakan pemerintah daerah.
Tingkatkan Kepatuhan Pajak dan Akuntabilitas Keuangan Daerah pada Tahun 2026
Pengelolaan perpajakan yang tertib membutuhkan lebih dari sekadar pemahaman mengenai aturan. Pemerintah daerah juga perlu membangun sistem administrasi yang terintegrasi, pengawasan yang konsisten, rekonsiliasi berkala, serta mekanisme mitigasi risiko yang dapat diterapkan dalam pekerjaan sehari-hari.
Melalui Bimtek Strategi Kepatuhan Pajak Pemerintah Daerah 2026: Optimalisasi Pengawasan, Administrasi, dan Mitigasi Risiko Perpajakan, aparatur dapat meningkatkan kompetensi dalam mengelola kewajiban perpajakan, memperbaiki kualitas dokumentasi, dan memperkuat pengendalian internal sesuai ketentuan yang berlaku.
Jangan lewatkan kesempatan untuk meningkatkan kapasitas aparatur dan memperkuat tata kelola perpajakan di lingkungan instansi Anda. Segera rencanakan keikutsertaan dalam program bimtek yang sesuai dengan kebutuhan organisasi.
Daftar Sekarang | Konsultasi Program Bimtek | Unduh Katalog Lengkap | Hubungi Tim Kami
Kontak: 081213720188 – 082312506470
Email: www.linkeupemda.com